El precio de la gloria
«...Aquello no le gustó nada. Los Fugger, a quienes representaba, tenían derechos sobre impuestos, aranceles y otros ingresos de la Corona para satisfacer los intereses de los préstamos que habían concedido a Felipe II...»
¿Quién pagaba, en realidad, el precio de una corona imperial?
El papel de los factores
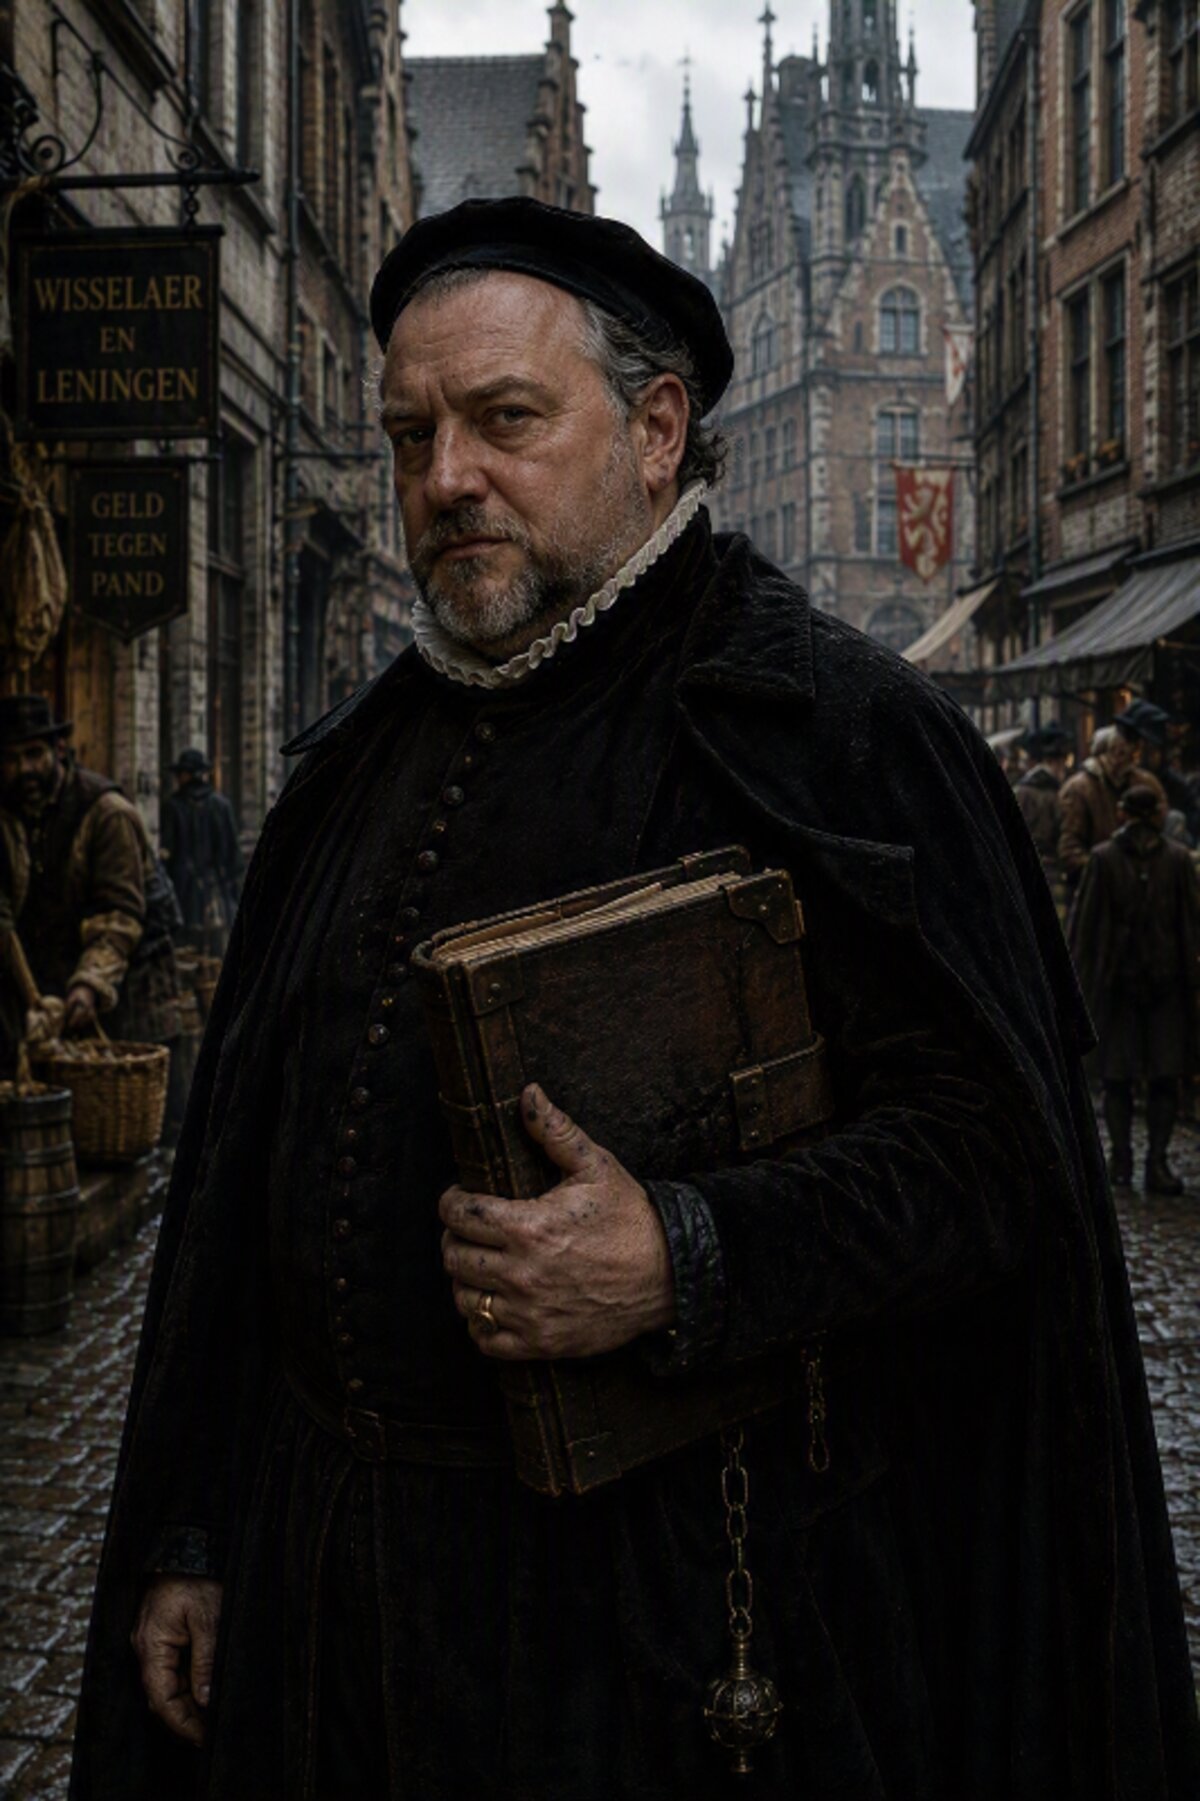
En el comercio europeo del siglo XVI, un factor era un agente mercantil que actuaba en nombre de un comerciante o de una compañía en una plaza distinta de aquella donde se encontraba su principal. Su función podía abarcar la representación de intereses comerciales, la compra y venta de mercancías, la gestión de pagos y cobros, la correspondencia y la negociación de operaciones. La figura adquirió especial importancia cuando los comerciantes ampliaron sus negocios a varios países y necesitaron representantes permanentes en los grandes centros comerciales. Amberes era uno de ellos, y allí los factores podían convertirse en piezas esenciales de unas redes comerciales y financieras que conectaban a mercaderes, casas de negocios y mercados internacionales. En este contexto debemos entender la figura de Örten: más que un simple intermediario, representa en la novela a ese hombre de negocios asentado en una plaza extranjera, capaz de conocer el movimiento del dinero, las obligaciones de los comerciantes y las dificultades que atravesaba la financiación de la Corona. La documentación sobre el comercio internacional del siglo XVI confirma precisamente esa amplitud de funciones de los factores.
Quién sufragaba los ejércitos
Durante varios siglos, incluido el XVI, mantener un ejército en marcha podía depender de una firma mucho más que de que un Tercio tuviera porfía y oficio. Reyes, banqueros, impuestos y guerras quedaron unidos por una red de crédito que atravesaba Europa. Y cuando el dinero dejó de llegar, la factura alcanzó un volumen difícil de sostener.
Una guerra que no podía esperar
Un ejército no vive de promesas.
Hay que pagar a los soldados, comprar armas, transportar pólvora, alimentar caballos, contratar barcos, mantener guarniciones y enviar dinero a lugares que podían encontrarse a cientos o miles de kilómetros de la corte.
Para una monarquía como la de los Habsburgo (Casa de los Austrias), que durante buena parte del siglo XVI mantenía conflictos simultáneos en distintos frentes de Europa, el problema no era únicamente cuánto dinero tenía el rey. Era cuánto dinero podía conseguir antes de que llegara la próxima campaña.
Las grandes casas financieras europeas adelantaban cantidades que la Corona necesitaba de inmediato y que esperaba devolver con los ingresos fiscales de los años siguientes. El mecanismo podía adoptar distintas formas: préstamos a corto plazo, contratos de crédito conocidos como asientos, títulos de deuda a largo plazo o derechos sobre determinadas rentas.
Jakob Fugger y el precio de una corona
Entre los nombres que mejor representan esta transformación se encuentra el de Jakob Fugger, el comerciante textil que llegó a convertirse en el gran banquero de Augsburgo.
Los Fugger no prestaban únicamente a cambio de una promesa. En diferentes operaciones consiguieron garantías vinculadas a recursos, rentas y derechos concretos de la Monarquía. Ese modelo hacía que el préstamo dejara de ser una simple entrega de dinero y se convirtiera en una relación mucho más compleja entre crédito, poder y recursos.
«...—La Corona siempre paga. Örten lo miró fijamente. —La Corona promete. Durante unos segundos solo se oyó el viento golpeando los cristales. —Hay una diferencia —continuó Örten—. Cuando el rey necesita dinero, el dinero sale. Cuando llega el momento de devolverlo, empiezan las cartas, las excusas y los plazos. Y eso los Fugger lo saben muy bien...»
El episodio más conocido llegó en 1519. Carlos de Habsburgo necesitaba una enorme cantidad de dinero para sostener su candidatura a la elección imperial. Las cuentas conservadas sitúan el gasto relacionado con aquella campaña en torno a 851.918 florines de oro. Jakob Fugger aportó 543.585, una cantidad que representaba aproximadamente dos tercios del total. El resto procedió de otros financieros, entre ellos los Welser y banqueros italianos.
El dinero no explica por sí solo una elección imperial. Había diplomacia, alianzas, compromisos y rivalidades entre los electores. Pero resulta difícil entender aquella elección sin tener en cuenta la capacidad financiera que permitió a Carlos competir en unas condiciones que exigían cantidades extraordinarias de dinero.
La corona imperial tenía un precio. Y gran parte de aquella factura quedó anotada en los libros de los banqueros.
La Corona podía comprometer ingresos futuros para conseguir dinero en el presente.
Los juros permitían reconocer una deuda a largo plazo y asociarla a determinadas rentas. Los asientos, por su parte, servían para obtener financiación y, sobre todo, para hacer llegar el dinero al lugar y en el momento en que era necesario.
También podían utilizarse como garantía determinados derechos sobre rentas, impuestos o recursos.
El problema aparecía cuando las guerras se prolongaban, los gastos aumentaban y los ingresos previstos no bastaban.
Entonces había que volver a pedir dinero. Y la deuda anterior seguía allí.
Felipe II heredó algo más que una corona. Cuando Carlos V abdicó en 1556, Felipe II recibió una monarquía inmensa y una Hacienda sometida a fuertes compromisos financieros.
No resulta sencillo reducir aquella deuda heredada a una única cifra fiable. La propia estructura de la financiación —con distintos tipos de deuda, rentas comprometidas y contratos con diferentes acreedores— hace que las cifras dependan de qué se incluya en el cálculo.
En 1557, apenas un año después de la llegada de Felipe II al trono, la Corona tuvo que reorganizar sus obligaciones financieras.
La solución consistió en transformar buena parte de la deuda a corto plazo en deuda a más largo plazo, mediante juros y nuevas condiciones de pago.
Había que ganar tiempo. El mecanismo permitía aliviar la presión inmediata sobre la Hacienda, pero trasladaba el problema hacia delante. La deuda no desaparecía. Cambiaba de forma: los grandes banqueros financiaban a la Monarquía porque prestar al rey podía ser extraordinariamente rentable. Pero también podía ser extraordinariamente peligroso. Los Fugger conocieron esa realidad de primera mano.
Tras las dificultades de 1557, la casa tuvo que negociar con la Corona las condiciones de recuperación de sus créditos. En 1560 se alcanzaron acuerdos específicos para ordenar parte de las obligaciones pendientes desde los tiempos de Carlos V. Pero la maquinaria tenía un límite. Y en la década de 1570 empezó a hacerse visible.
En septiembre de 1575, Felipe II suspendió pagos relacionados con los asientos de los banqueros genoveses. La decisión tuvo consecuencias que fueron mucho más allá de las relaciones entre el rey y sus financieros.
La investigación sobre la crisis de 1575-1577 muestra que el crédito interno castellano quedó profundamente afectado. Se paralizaron ferias, quebraron bancos y el comercio sufrió una fuerte contracción.
Welser, la otra gran casa de Augsburgo, cofinanció aquel mismo soborno de 1519 y cobró, años después, de una forma muy propia de la época: no en florines, sino con el derecho a colonizar y explotar Venezuela. En Génova, casas como Centurione, Spínola, Grimaldi o Doria fueron ganando terreno a medida que el crédito alemán se debilitaba, hasta convertirse en el principal sostén financiero de la Corona en las décadas siguientes. Y no todo el dinero venía de fuera: Simón Ruiz, comerciante y banquero de Medina del Campo, llegó a ser el banquero de cabecera de Felipe II entre 1576 y 1588, financiando a la Corona con letras de cambio en vez de minas o monopolios.
El Ejército de Flandes era uno de los grandes instrumentos de la política de los Habsburgo y, al mismo tiempo, uno de sus mayores gastos.
Mantenerlo significaba trasladar recursos a una distancia enorme de Castilla.
Matthäus Örten, factor de la casa Fugger en Amberes, aparece por primera vez en el capítulo XI de la novela explicando que su casa tiene derechos sobre impuestos, aranceles y otros ingresos de la Corona para satisfacer los intereses de los préstamos concedidos a Felipe II. Dos capítulos después, en el XIII, es él quien pronuncia la frase que resume todo este artículo: «La Corona siempre paga… La Corona promete». Örten no es un banquero — es la cara visible de uno: el hombre que en Amberes traduce a palabras cotidianas la misma maquinaria que compró la corona imperial de Carlos V y que, décadas más tarde, seguía decidiendo cuánta hambre pasaban los Tercios en el barro de Flandes.
Hemos asentado tu solicitud, en breve recibirás tu avío. Si no lo ves en tu bandeja de entrada, mira también en spam.
Sigue leyendo
David Alonso García, «Deuda, crédito y Hacienda Real en tiempos de Carlos V»; Carlos Javier de Carlos Morales, «Los juros y el endeudamiento de la Real Hacienda de Castilla: 1557-1627»; Carlos Álvarez-Nogal y Christophe Chamley, estudios sobre la financiación de Felipe II y la crisis de 1575-1577; Mauricio Drelichman y Hans-Joachim Voth, investigaciones sobre la posición fiscal de Castilla durante el reinado de Felipe II; Marcos de Isaba, Cuerpo enfermo de la milicia española (Madrid, 1594); documentación histórica de la casa Fugger y estudios sobre la banca alemana en la Monarquía Hispánica.